פורסם 25 באוקטובר 2026
ביטוח רעידת אדמה לעסק הוא כמעט תמיד הרחבה בתשלום נפרד, ולא חלק מפוליסת המבנה או התכולה הרגילה. העלות השנתית נעה בערך בין 0.05% ל-0.3% מסכום הביטוח, כלומר כמה מאות שקלים לחנות קטנה ואלפי שקלים לעסק עם ציוד יקר וכיסוי אובדן תוצאתי. התעריף משתנה לפי אזור סיכון, סוג מבנה וסכום הכיסוי. מי שלא ביקש את ההרחבה במפורש, כנראה לא מכוסה.
למה הפוליסה הקיימת כנראה לא מכסה רעידת אדמה
זו הנקודה שמפתיעה הרבה בעלי עסקים. פוליסת "בית עסק" סטנדרטית מכסה אש, פריצה, נזקי מים, נזק בזדון ולרוב גם סערה ושיטפון. רעידת אדמה, לעומת זאת, מופיעה ברוב הפוליסות בפרק החריגים או כסעיף שמופעל רק אם נרשם במפורש בדף הרשימה (הדף הראשון של הפוליסה, זה שאף אחד לא קורא).
כדאי לקרוא גם: פתיחת עסק בישראל 2026: עוסק פטור, עוסק מורשה או חברה בע״מ · ביטוח תאונות אישיות לעצמאים: מה כולל וכמה זה עולה · ביטוח סייבר לעסק קטן: למי כדאי וכמה זה עולה
הסיבה היא אופי הסיכון: רעידת אדמה היא אירוע נדיר אבל רחב היקף, שעלול לפגוע באלפי מבוטחים באותו רגע. מבטחים מתמחרים אותו בנפרד ומבטחים את עצמם מול מבטחי משנה בחו"ל, ולכן זו שורה נפרדת בפוליסה עם תעריף נפרד.
בדיקה מעשית: לאתר את דף הרשימה, לחפש את המילה "רעידת אדמה" ולראות אם לידה מופיע סכום ביטוח והשתתפות עצמית. אם כתוב שם רק "לא מכוסה" או שהסעיף לא מופיע בכלל: אין כיסוי.
מה ההרחבה כוללת בפועל
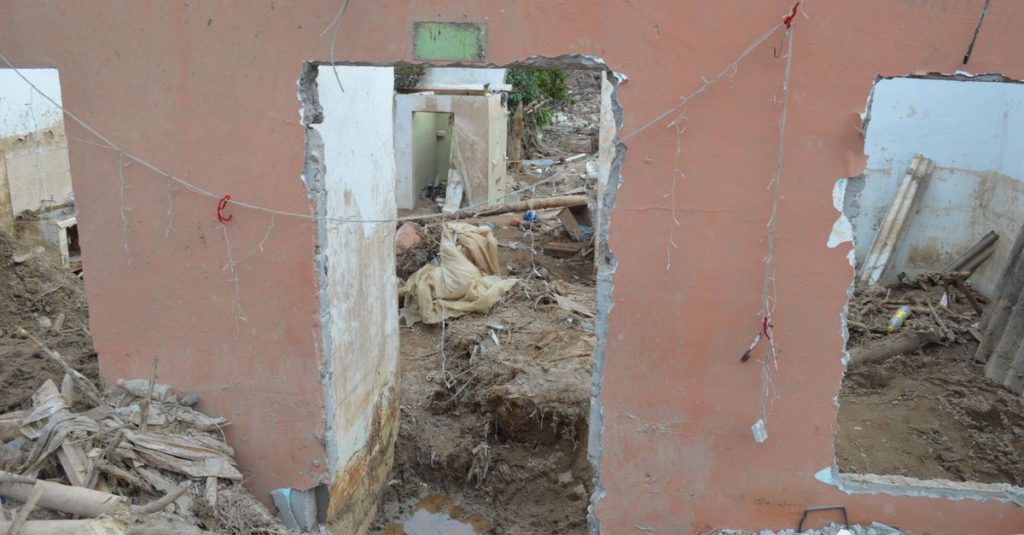
ההרחבה מכסה בדרך כלל נזק פיזי שנגרם ישירות מהרעידה או מתופעות נלוות שלה. מה שנכלל ברוב הפוליסות:
- מבנה: קירות, תקרות, רצפות, מערכות צמודות מבנה. רלוונטי בעיקר למי שמחזיק בבעלותו את הנכס.
- תכולה וציוד: מדפים, מקררים, מכונות, מחשבים, מלאי, ריהוט. זה הרוב המוחלט של הנזק אצל שוכרים.
- נזק מאש או מים בעקבות הרעידה: צינור שנסדק, מערכת חשמל שהתקצרה.
- פינוי הריסות ושיקום: לרוב באחוז מוגבל מסכום הביטוח.
מה שלרוב דורש סעיף נוסף בתשלום: אובדן תוצאתי (אובדן רווחים בגלל השבתת העסק), נזק לשלטים וחזיתות חוץ, ציוד נייד מחוץ לחצרים, וסחורה בהעברה.
השתתפות עצמית: המספר שמשנה את התמונה
בכיסוי רעידת אדמה ההשתתפות העצמית מחושבת כאחוז מסכום הביטוח, לא כסכום קבוע. נפוץ לראות 5% עד 10%. בעסק עם סכום ביטוח של 500 אלף שקל, השתתפות של 10% פירושה 50 אלף שקל מהכיס לפני שהמבטח משלם שקל. זה הסעיף שהופך פרמיה זולה לכיסוי פחות שווה, וכדאי לבדוק אותו לפני שמשווים מחירים.
כמה זה עולה: טבלת עלויות לפי גודל עסק
הטווחים למטה מבוססים על אחוז מסכום הביטוח (0.05% עד 0.3% בשנה) ומשקפים מה שמקובל בשוק. הם משוערים ומשתנים מאוד לפי אזור, סוג מבנה, סכום הכיסוי והמבטח:
| סוג העסק והכיסוי | סכום ביטוח משוער | עלות שנתית משוערת | הערות |
|---|---|---|---|
| חנות קטנה, מבנה בלבד | 300-600 אלף ש״ח | כ-300 עד 800 ש״ח | רלוונטי לבעלי נכס; שוכרים לרוב לא צריכים |
| עסק בינוני עם תכולה וציוד | 700 אלף עד 2 מיליון ש״ח | כ-1,500 עד 4,000 ש״ח | הכיסוי הנפוץ ביותר בעסקים קטנים-בינוניים |
| עסק עם תכולה וגם אובדן תוצאתי | מעל 2 מיליון ש״ח | מעל 5,000 ש״ח | הסעיף התוצאתי הוא זה שמייקר, לא התכולה |
| מבנה תעשייה או מחסן לוגיסטי | משתנה מאוד | נקבע בחיתום פרטני | לרוב דורש סקר הנדסי או דוח מבנה |
אזור הסיכון: אותו עסק, פרמיה שונה
ישראל יושבת על קו השבר הסורי-אפריקאי, והסיכון לא מתפלג באופן שווה. מבטחים מחלקים את הארץ לאזורי תעריף, ולכן אותו עסק עם אותו ציוד יכול לשלם פרמיה שונה משמעותית לפי כתובת:
- יקר יותר: בקעת הירדן, עמק בית שאן, אזור הכינרת, הערבה והגליל, כלומר היישובים הקרובים לקו השבר.
- ביניים: חיפה והמפרץ, עמק יזרעאל, אזורים מסוימים בשפלה.
- זול יותר: גוש דן והמרכז, אף שגם שם הסיכון לא אפסי.
לצד המיקום, שני גורמים נוספים משפיעים חזק על התעריף: שנת הבנייה (מבנה שנבנה לפי תקן 413 מתומחר טוב יותר ממבנה משנות ה-60) וסוג הקומה. עסק בקומת קרקע במבנה חדש בתל אביב יקבל תעריף אחר לגמרי מבית מלאכה במבנה ותיק בטבריה.
איך הכיסוי הזה משתלב בשאר הביטוחים של העסק
רעידת אדמה היא לא פוליסה עצמאית אלא הרחבה שנשענת על הכיסויים הקיימים. כלומר, אם סכום הביטוח של התכולה שלכם נקבע לפני חמש שנים ומאז נוסף ציוד בעשרות אלפי שקלים, ההרחבה תכסה גם היא רק את הסכום הנמוך. לכן מי שבונה את הכיסוי הזה כדאי שיתחיל מעדכון התמונה הכספית והתפעולית של העסק ומרשימת ציוד מעודכנת.
סדר עבודה הגיוני:
- לעדכן סכומי ביטוח בפוליסת התכולה והציוד לפי שווי כינון (עלות החלפה בחדש), לא לפי ערך בספרים.
- לבדוק אם יש כיסוי אובדן רווחים ומה תקופת השיפוי שלו (שלושה חודשים? שנה?).
- רק אז להוסיף את הרחבת רעידת אדמה, שתתפרס על שני הסעיפים האלה.
- לבקש מהסוכן את שיעור ההשתתפות העצמית בכתב, לא רק את הפרמיה.
ההוצאה הזאת צריכה להיכנס לתזרים מראש
פרמיות ביטוח נוטות להגיע כהפתעה: תשלום שנתי יחיד, לפעמים בחודש שבו גם מחזירים הלוואה וגם משלמים מע״מ. הרחבת רעידת אדמה מוסיפה בין כמה מאות לכמה אלפי שקלים לשנה, וזה בדיוק סוג ההוצאה שכדאי לפרוס בגיליון. בניהול תזרים מזומנים בעסק קטן, שורה של "ביטוחים" שמחולקת ל-12 חודשים מונעת את החור של חודש אחד.
שתי אפשרויות מעשיות: לפרוס את הפרמיה לתשלומים חודשיים אצל המבטח (לרוב בתוספת ריבית קטנה), או לשלם שנתי ולהפריש כל חודש אחד חלקי 12 לצד. השנייה זולה יותר אבל דורשת משמעת. מי שגם ככה מתכנן תקציב שיווק רבעוני יכול להוסיף את שורת הביטוחים לאותו גיליון ולראות את שתי ההוצאות זו לצד זו.
מתי זה כנראה שווה את זה ומתי פחות
אין תשובה אחת, אבל יש כמה כללי אצבע שעובדים:
- שווה בדיקה רצינית: עסק עם ציוד יקר במבנה אחד (מסעדה, מעבדה, בית דפוס, מחסן), עסק באזור סיכון גבוה, או עסק שלא יוכל לעבוד בלי המקום הפיזי הזה.
- פחות קריטי: עסק שמרבית נכסיו דיגיטליים, עובד מכמה מקומות, או שהציוד שלו ניתן להחלפה בעלות נמוכה ובזמן קצר.
- בדיקה חובה לשוכרים: בחוזי שכירות מסחריים לא פעם מופיע סעיף שמחייב את השוכר בביטוח מסוים. כדאי לקרוא מה בדיוק נדרש לפני שרוכשים כיסוי כפול או חסר.
שאלות נפוצות
האם ביטוח רעידת אדמה לעסק הוא חובה בחוק?
לא. אין חובה חוקית לבטח עסק מפני רעידת אדמה. חובה יכולה לנבוע ממקור אחר: חוזה שכירות מסחרי, דרישת בנק במסגרת הלוואה או שעבוד, או דרישת לקוח גדול במכרז. כדאי לבדוק את החוזים לפני שמחליטים.
מה ההבדל בין נזק לתכולה ובין אובדן תוצאתי?
כיסוי תכולה משלם על הציוד והמלאי שניזוקו. אובדן תוצאתי משלם על ההכנסות שלא נכנסו בזמן שהעסק היה מושבת, ועל הוצאות קבועות שהמשיכו לרוץ כמו שכר דירה ומשכורות. בעסקים עם מרווח גבוה דווקא הסעיף התוצאתי הוא זה שמציל, והוא גם זה שמייקר את הפרמיה.
אם אני שוכר, מי אמור לבטח את המבנה?
בדרך כלל בעל הנכס מבטח את המבנה והשוכר מבטח את התכולה, הציוד והאחריות שלו. בפועל לא תמיד בעל הנכס רכש הרחבת רעידת אדמה למבנה, ולכן כדאי לבקש ממנו אישור קיום ביטוח ולראות מה בדיוק כלול בו.
איך נקבע סכום הביטוח לתכולה?
לפי עלות החלפה בחדש (שווי כינון) ולא לפי הערך בספרי החשבונות. ציוד שנרשם בפחת כאפס עדיין יעלה כסף אמיתי להחליף. רשימת ציוד מסודרת עם תאריכי קנייה וסכומים היא הכלי שחוסך את הוויכוח הזה בזמן תביעה.
כמה זמן לוקח להוסיף את ההרחבה?
בעסקים קטנים-בינוניים זה לרוב עניין של ימים: עדכון דף הרשימה ותשלום הפרשי פרמיה. בסכומי ביטוח גבוהים או במבנים ותיקים ייתכן שיידרש חיתום נוסף, סקר או דוח מהנדס, וזה יכול לקחת שבועות.
לסיכום
ביטוח רעידת אדמה לעסק הוא הרחבה שצריך לבקש במפורש, ולא משהו שמגיע אוטומטית עם פוליסת בית עסק. העלות השנתית נעה בין כמה מאות שקלים לחנות קטנה לכמה אלפים בעסק עם ציוד ואובדן תוצאתי, ומושפעת מאזור הסיכון, גיל המבנה וסכום הביטוח. שתי הבדיקות שכדאי לעשות עוד השבוע: למצוא בדף הרשימה אם הסעיף קיים בכלל, ולבקש בכתב את שיעור ההשתתפות העצמית. אחר כך להכניס את הפרמיה כשורה חודשית בגיליון, כדי שהחידוש הבא לא יפתיע את התזרים.
כותב עסקים, Bizmo
אורי פלד ניהל שני עסקים קטנים לפני שהתחיל לכתוב עליהם. ב-Bizmo הוא כותב על מה שבעלי עסקים באמת מתמודדים איתו: ספקים, תזרים, שיווק בתקציב קטן, מעבר משרד, ביטוחים. בלי סיסמאות ניהול, עם מספרים ודוגמאות. עדיין מנהל תקציב בגיליון אחד.