פורסם 15 באוגוסט 2026
ביטוח קבלנים, או בשמו המקובל בפוליסה ביטוח עבודות קבלניות, מכסה נזקים שנגרמים במהלך עבודות בנייה או שיפוץ: לעבודה עצמה, לרכוש של אחרים ולמי שנפגע בשטח. בחוק זו לא חובה גורפת על כל עבודה, אבל בפועל הדרישה מופיעה כמעט תמיד: בחוזה שכירות מסחרי, בתנאי היתר בנייה, מול ועד בית או מול לקוח עסקי. הפרמיה נעה מכ-1,200 ש"ח בשיפוץ קטן ועד עשרות אלפי שקלים בפרויקט גדול.
מה בדיוק כולל ביטוח עבודות קבלניות
הפוליסה בנויה מכמה פרקים שלא תמיד מובן שהם נפרדים. פרק ראשון מכסה את העבודה עצמה: מה שנבנה עד שהוא נמסר. פרק שני מכסה חבות כלפי צד שלישי, כלומר נזק לגוף או לרכוש של מי שאינו צד לעבודה. פרק שלישי מכסה חבות מעבידים כלפי העובדים בשטח. בהרחבות אפשר להוסיף רכוש סמוך, רעידות והחלשת מִשען, ציוד בשטח ותקופת תחזוקה לאחר סיום העבודה.
כדאי לקרוא גם: פתיחת עסק בישראל 2026: עוסק פטור, עוסק מורשה או חברה בע״מ · ביטוח אחריות מוצר לעסק קטן: למי חובה וכמה עולה · ביטוח חבות מעבידים: למי זה חובה בחוק וכמה זה עולה
נקודה שמפתיעה בעלי עסקים: הפוליסה אינה מכסה את עצם טעות התכנון או ביצוע לקוי. היא מכסה את הנזק התאונתי שנובע מהעבודה, לא את תיקון העבודה עצמה כשהיא בוצעה גרוע.
מתי זו דרישה חוזית ולא בחירה
הדרישה הנפוצה ביותר מגיעה מחוזה, לא מהחוק. בשיפוץ של משרד או חנות מסחרית, חוזה השכירות כמעט תמיד מחייב את השוכר להציג אישור ביטוח לפני שהקבלן נכנס לשטח, לצד סעיף ויתור על תחלוף לטובת המשכיר. במקרים רבים נדרש גם להוסיף את בעל הנכס כמבוטח נוסף. כדאי לבדוק את סעיפי הביטוח בחוזה השכירות המסחרי לפני חתימה, כי הם קובעים גבולות אחריות מדויקים שלא תמיד מתאימים לפוליסה קיימת.
מקורות נוספים לדרישה החוזית:
- לקוח עסקי או רשת: דורש אישור ביטוח בנוסח שלו, לרוב עם גבול אחריות של 2 עד 6 מיליון ש"ח לצד ג'.
- ועד בית או חברת ניהול: דורשים כיסוי לפני עבודות בשטח משותף, כולל נזק לדירות שמעל ומתחת.
- עירייה והיתר בנייה: תנאי ההיתר או הפקדת הערבות כוללים לעיתים דרישת ביטוח עבודות.
- קבלן ראשי מול קבלני משנה: הראשי מחייב את המשנה בפוליסה משלו או מכליל אותו בפוליסה שלו.
למי זה חובה מתוקף החוק
אין חוק אחד שכותב "כל קבלן חייב בביטוח עבודות קבלניות". יש שלוש שכבות שיוצרות חובה בפועל. ראשית, חבות מעבידים: מעסיק חייב לפצות עובד שנפגע בעבודה, ולכן בלי פרק זה החשיפה האישית עצומה. שנית, עבודות במסגרת מכרז ציבורי או רשות מקומית: המפרט מחייב ביטוח ואי-הצגתו פוסלת את ההצעה. שלישית, קבלנים רשומים בפנקס הקבלנים בענפים ובסיווגים מסוימים נדרשים להציג כיסוי כתנאי להתקשרות.
למי שמבצע עבודה ללא עובדים ובהיקף קטן, החובה החוקית הישירה מצומצמת. החשיפה הכספית לא: נזק למים בבניין מסחרי מגיע בקלות לעשרות אלפי שקלים.
מה מכוסה ומה לא: טבלת השוואה
| סוג הכיסוי | מה נכנס | מה נשאר בחוץ | גבול אחריות מקובל |
|---|---|---|---|
| נזקי צד ג' בזמן העבודה | נזק גוף לעוברי אורח או ללקוחות, נזק לרכב חונה, הצפה לדירה או לחנות שכנה, נפילת חומר מהפיגום | נזק לעבודה עצמה, נזק לרכוש שנמצא בחזקת הקבלן, קנסות | 1 עד 6 מיליון ש"ח למקרה ולתקופה |
| נזק לרכוש הלקוח בשטח העבודה | ריהוט, מלאי, מערכות מיזוג, ריצוף וחלונות שנפגעו בתאונה במהלך העבודה, בהרחבת "רכוש עליו עובדים" או "רכוש סמוך" | שחיקה, נזק שנגרם בהדרגה, רכוש שלא דווח בהצהרה | 100 אלף עד 1 מיליון ש"ח, לפי הצהרה |
| אחריות לאחר סיום העבודה | תקופת תחזוקה: נזק שמתגלה לאחר המסירה ומקורו בעבודה שבוצעה בתקופת הפוליסה | ליקויי ביצוע שדורשים תיקון העבודה, אחריות מקצועית בגין תכנון | 3 עד 12 חודשים לאחר המסירה |
| חבות מעבידים | עובדים ישירים וקבלני משנה שהוכללו בפוליסה, מעל לתקרת הביטוח הלאומי | עובדים ללא היתר עבודה, מי שלא הוצהר עליו | עד 20 מיליון ש"ח לתקופה |
| העבודה עצמה (רכוש בהקמה) | אש, גניבה, פריצה, נזקי טבע לחומרים ולמה שנבנה | חומרים שלא אוחסנו כנדרש, נזק מכוון | שווי הפרויקט המוצהר |
כמה זה עולה בפועל
הפרמיה מחושבת כאחוז משווי הפרויקט המוצהר, לרוב בטווח של 0.15% עד 0.5%, עם פרמיית מינימום שמתחילה סביב 1,200 עד 2,000 ש"ח. המשמעות: בעבודות קטנות המינימום הוא שקובע את המחיר, ובפרויקטים גדולים האחוז. הטווחים הבאים משוערים ומשתנים בין מבטחים ולפי פרופיל הסיכון:
| היקף העבודה | שווי מוצהר | טווח פרמיה שנתי או לפרויקט | הערה |
|---|---|---|---|
| שיפוץ פנימי של משרד או חנות | עד 200 אלף ש"ח | 1,200 – 3,000 ש"ח | נקבע לרוב לפי פרמיית מינימום |
| שיפוץ מעטפת, חזית או הריסה חלקית | 200 – 700 אלף ש"ח | 2,500 – 7,000 ש"ח | הרחבת רעידות והחלשת משען מייקרת |
| בנייה של מבנה עד 2 קומות | 1 – 3 מיליון ש"ח | 4,000 – 15,000 ש"ח | תוספת לפי משך הפרויקט |
| בנייה מעל 4 קומות או עבודות בגובה | 3 מיליון ש"ח ומעלה | 15,000 – 60,000 ש"ח ויותר | עבודה בגובה מעלה את התעריף משמעותית |
| פוליסה שנתית פתוחה לקבלן | מחזור עבודות מוצהר | 5,000 – 25,000 ש"ח בשנה | כלכלי למי שמבצע הרבה עבודות קטנות |
מה מזיז את המחיר למעלה
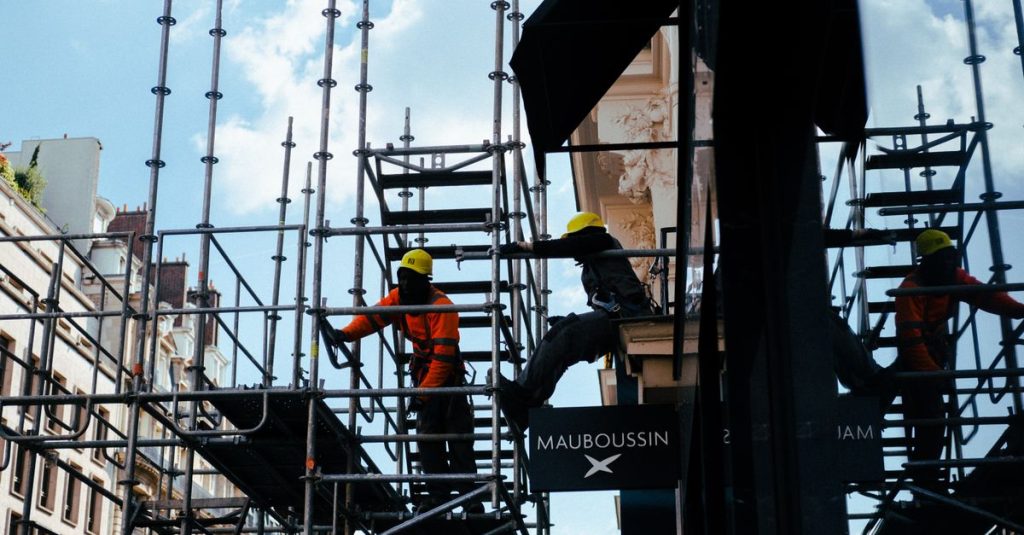
- גובה: עבודות בגובה, פיגומים וחזיתות הן הגורם היחיד שמכפיל תעריפים בקלות.
- משך הפרויקט: פוליסה לשנה יקרה מפוליסה לשלושה חודשים על אותו שווי.
- סוג העבודה: חפירה, דיפון, הריסה ואיטום מסווגים כסיכון גבוה מול עבודות גמר.
- קרבה לרכוש קיים: שיפוץ בקניון פעיל או בבניין מאוכלס יקר משיפוץ בשטח ריק.
- גבולות האחריות בחוזה: מעבר מ-2 מיליון ל-6 מיליון ש"ח לצד ג' מוסיף לרוב 15% עד 40% לפרמיה.
- היסטוריית תביעות: שתי תביעות בשלוש שנים משנות את התעריף יותר מכל מיקוח.
מבחינת תכנון תקציב, נכון להתייחס לפרמיה כשורה קבועה בגיליון ולא כהוצאה חד-פעמית, בדיוק כמו תקציב השיווק: מי שמנהל עסק קטן ובונה תוכנית שיווק בתקציב קטן יודע שסעיף קבוע וידוע עדיף על הפתעה באמצע הרבעון.
טעויות שחוזרות שוב ושוב
- הצהרה נמוכה על שווי העבודה: מוזילה את הפרמיה וגורמת להפחתת תגמולים בתביעה לפי יחס ביטוח חסר.
- הסתמכות על "לקבלן יש ביטוח": כדאי לקבל את האישור עצמו ולבדוק תאריכים, גבולות וסעיף ויתור על תחלוף.
- שכחת קבלני המשנה: החשמלאי והאינסטלטור צריכים להיות מוכללים בשמם או להציג פוליסה משלהם.
- פער בין החוזה לפוליסה: החוזה דורש 4 מיליון והפוליסה נותנת 1 מיליון. הפער נופל על מי שחתם.
- סגירת הפוליסה אחרי תחילת העבודה: הכיסוי מתחיל במועד הנקוב, לא ביום שהוסכם בטלפון.
שאלות נפוצות
מי משלם על ביטוח קבלנים, השוכר או הקבלן?
בעבודות שיפוץ למשרד או לחנות, לרוב הקבלן מוציא את הפוליסה והעלות מגולמת בהצעת המחיר. כשהעבודה גדולה או כשהמשכיר דורש נוסח מסוים, נפוץ שהשוכר רוכש פוליסה בעצמו ומכליל בה את הקבלנים. חשוב שהחוזה עם הקבלן יגיד במפורש מי אחראי, כדי שלא יתגלה פער ביום התביעה.
האם ביטוח עסק רגיל מכסה שיפוץ בחנות?
בדרך כלל לא. פוליסת בית עסק מכסה את הרכוש והפעילות הרגילה, אך יש בה החרגה לעבודות בנייה או שיפוץ מעל סכום מסוים. במקרים של שיפוץ קל אפשר לבקש הרחבה קטנה בפוליסה הקיימת, אך בשיפוץ מבני נדרשת פוליסת עבודות קבלניות נפרדת.
לכמה זמן צריך כיסוי לאחר סיום העבודה?
תקופת התחזוקה המקובלת היא 3 עד 12 חודשים מהמסירה, ובפרויקטים גדולים נדרשת לעיתים תקופה ארוכה יותר. הכיסוי הזה מיועד לנזק שמתגלה אחרי שהעבודה נמסרה ומקורו בביצוע. אחריות בגין תכנון או ייעוץ דורשת פוליסת אחריות מקצועית בנפרד.
מה ההבדל בין פוליסה לפרויקט לפוליסה שנתית?
פוליסה לפרויקט מכסה עבודה אחת מוגדרת מתאריך לתאריך, ומתאימה לעסק שמבצע שיפוץ חד-פעמי. פוליסה שנתית פתוחה מכסה את כל העבודות בהיקף מוצהר ומתאימה לקבלן שמבצע עבודות רבות. מי שמוציא יותר משלוש עד ארבע פוליסות פרויקט בשנה בדרך כלל חוסך במעבר לשנתית.
האם אישור ביטוח הוא אותו דבר כמו הפוליסה?
לא. אישור הביטוח הוא מסמך תמציתי בנוסח אחיד שמאשר קיום כיסוי, גבולות ותאריכים. הפוליסה עצמה כוללת את ההחרגות והתנאים. לפני כניסה לשטח ראוי לקרוא את שתיהן, ובעיקר את פרק ההחרגות.
לסיכום
ביטוח קבלנים הוא פחות שאלה של חובה חוקית ויותר שאלה של מה כתוב בחוזה ומה גובה החשיפה. שיפוץ קטן במשרד ייסגר לרוב בפרמיית מינימום של אלף עד שלושת אלפים שקלים, ופרויקט בנייה בגובה יגיע לעשרות אלפים. שלוש בדיקות חוסכות את רוב הבעיות: התאמת גבולות האחריות לדרישות החוזה, הצהרה אמיתית על שווי העבודה, והוצאת האישור לפני שהפועל הראשון נכנס לשטח.

כותב עסקים, Bizmo
אורי פלד ניהל שני עסקים קטנים לפני שהתחיל לכתוב עליהם. ב-Bizmo הוא כותב על מה שבעלי עסקים באמת מתמודדים איתו: ספקים, תזרים, שיווק בתקציב קטן, מעבר משרד, ביטוחים. בלי סיסמאות ניהול, עם מספרים ודוגמאות. עדיין מנהל תקציב בגיליון אחד.